I mercati salgono grazie a pochi. E se il vero rischio fosse dipendere troppo dagli stessi?
Negli ultimi anni l’intelligenza artificiale è diventata uno dei principali motori dei mercati finanziari. Poche grandi aziende tecnologiche hanno contribuito in maniera determinante alla crescita dei principali indici americani e globali. La recente correzione del Nasdaq 100 invita però a guardare oltre le oscillazioni: quanto pesano queste aziende nei portafogli e quanto sono collegate economicamente tra loro?
Tante aziende, ma una concentrazione crescente
Possedere circa 500 aziende non significa distribuire il capitale in 500 parti uguali. Le prime dieci società rappresentano approssimativamente il 40% dell’S&P 500; nell’Equal Weight le stesse dieci pesano inizialmente circa il 2% complessivo.
La diversificazione numerica non equivale necessariamente alla diversificazione effettiva: molte società possono rispondere agli stessi fattori economici.
Il circuito economico dell’intelligenza artificiale
I protagonisti dell’AI possono essere contemporaneamente clienti, fornitori, investitori e finanziatori. Gli acquisti di chip e data center diventano ricavi per altre aziende della stessa filiera; i contratti cloud sostengono gli sviluppatori, che a loro volta cercano clienti finali.
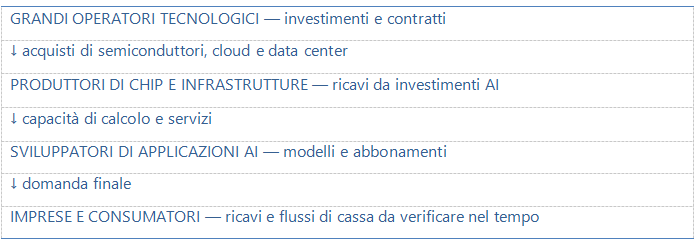
Banche, obbligazionisti e altri finanziatori sostengono parte degli investimenti lungo la filiera. Lo schema è illustrativo: non tutti gli operatori partecipano a ogni passaggio.
La domanda centrale è: quanta crescita degli utili sia sostenuta dalla domanda finale già redditizia e quanta dipenda dalla prosecuzione degli investimenti nell’ecosistema.
Il debito che finanzia la trasformazione
Gli investimenti in AI stanno raggiungendo dimensioni tali da accrescere il ricorso al debito, soprattutto tra operatori infrastrutturali e fornitori di capacità di calcolo. Le stime citate nell’analisi di lavoro indicano fino a 570 miliardi di dollari di emissioni globali di debito AI nel 2026 e circa 700 miliardi di investimenti dei maggiori hyperscaler: grandezze diverse, non sommabili, da confermare sulla fonte primaria prima della diffusione.
Il problema non è il debito in sé, ma la capacità dei progetti finanziati di generare flussi di cassa sufficienti a remunerarlo. Una tecnologia può trasformare l’economia e, allo stesso tempo, alcuni investimenti realizzati per svilupparla possono risultare poco redditizi.
Un indice positivo non significa che salgano tutti
Nelle rilevazioni discusse per ottobre, l’S&P 500 risultava in crescita da inizio anno mentre circa il 37% dei componenti era in territorio negativo.
Il rendimento di un indice ponderato per capitalizzazione può quindi essere molto diverso dall’esperienza della maggioranza delle sue società. Questo rende utile monitorare non soltanto l’indice, ma anche l’ampiezza della partecipazione ai rialzi.
Le valutazioni: non tutto il mercato costa allo stesso modo
Il rapporto prezzo/utili attesi (P/E forward) consente di confrontare, con le dovute cautele, i prezzi pagati per un euro di utili futuri. Nel confronto USA, le grandi società dominanti mostravano multipli più elevati rispetto a Equal Weight, Mid e Small Cap.
L’S&P 500 Value seleziona società con caratteristiche di valore utilizzando indicatori fondamentali, mentre l’Equal Weight modifica la ponderazione delle aziende. Sono due modi diversi di modificare il profilo di rischio senza abbandonare il mercato statunitense.
MSCI World, MSCI World Value e MSCI World ex USA
Per allargare l’analisi occorre distinguere la diversificazione geografica da quella fattoriale. L’MSCI World copre grandi e medie società dei mercati sviluppati; l’MSCI World Value seleziona quelle con caratteristiche Value; l’MSCI World ex USA esclude gli Stati Uniti.
Un multiplo inferiore non è automaticamente sinonimo di convenienza: può riflettere minori prospettive di crescita, composizione settoriale diversa e rischi economici o valutari specifici.
Diversificare significa distribuire le fonti di rendimento
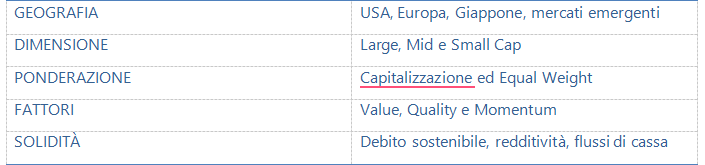
Nessuna di queste scelte garantisce rendimenti superiori o elimina il rischio azionario. La loro utilità sta nel combinare esposizioni differenti, limitando la dipendenza da un’unica previsione.
Che cosa significa per i nostri portafogli?
La correzione della tecnologia non è di per sé un motivo per abbandonare il settore. Molte grandi aziende continuano a produrre utili importanti e possiedono vantaggi competitivi. Ma una buona azienda non è automaticamente un buon investimento a qualsiasi prezzo.
La nostra attenzione resta rivolta alla combinazione tra crescita globale, esposizioni fattoriali, diversificazione geografica e una componente obbligazionaria coerente con gli obiettivi. Non perché possiamo prevedere chi vincerà domani, ma perché non vogliamo che il futuro del patrimonio dipenda da una sola previsione.
Il compito di un buon portafoglio non è scommettere su un unico futuro. È essere preparato ad affrontarne diversi.